AMARI'S WEALTH INC.
Accueil
Services de base
Notre approche
Pourquoi les entreprises nous choisissent
Réservez une consultation
SR&ED
What is SR&ED?
Eligibility Criteria
Our SR&ED Process
FAQ
À propos de nous
Des articles
Idea Centre
Faire un don
Nous contacter
CORPORATE Social Responsibility
AMARI'S WEALTH INC.
Accueil
Services de base
Notre approche
Pourquoi les entreprises nous choisissent
Réservez une consultation
SR&ED
What is SR&ED?
Eligibility Criteria
Our SR&ED Process
FAQ
À propos de nous
Des articles
Idea Centre
Faire un don
Nous contacter
CORPORATE Social Responsibility
Idea Centre
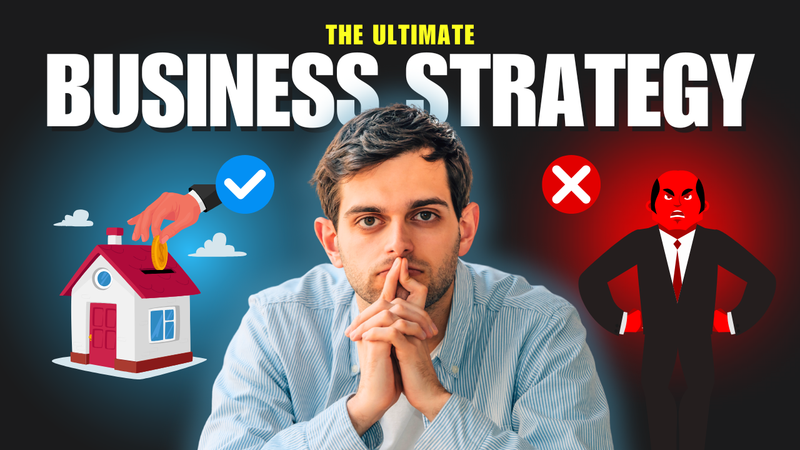
L’équilibre entre l’admissibilité à la déduction des petites entreprises et les exonérations de gains en capital nécessite une planification minutieuse.
+1-416-716-9425
-
AMARI'S WEALTH INC.
info@amariwealth.com
5-1786 Bath Road, Kingston, ON, Canada